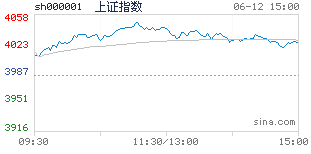
近期A股市场呈现缩量整理态势,沪深两市单日成交额较前期明显回落,指数在窄幅区间内反复震荡。这种量价齐缩的走势背后,折射出资金对短期方向判断的分歧加剧,市场情绪正从前期亢奋转向谨慎观望。作为连接宏观经济与微观交易的纽带,量能变化往往比指数涨跌更能反映市场真实状态,当前缩量格局的形成与多重因素交织相关。
从资金行为观察,近期北向资金呈现明显的"高抛低吸"特征。在部分行业估值修复至历史中位数后,外资对短期波动愈发敏感,交易型资金占比显著提升。公募基金发行市场延续"冰火两重天"格局,权益类新产品募集规模持续低位徘徊,而存量产品净赎回压力有所缓解。私募机构仓位普遍维持在中等水平,部分量化策略因市场波动率下降出现阶段性降频。这些资金动向表明,主流机构对后市判断尚未形成共识,更倾向于通过调整仓位结构应对不确定性。
行业层面正在经历结构性分化。新能源产业链在经历前期快速上涨后,近期出现明显的资金分流现象。光伏组件环节因硅料价格波动加剧,部分企业订单执行率出现波动;锂电池板块则面临上游原材料价格传导滞后与下游需求增速放缓的双重压力。与之形成对比的是,消费电子行业迎来传统旺季,部分龙头企业订单能见度延长至明年一季度,带动板块估值修复。医药板块在创新药出海逻辑支撑下,CXO细分领域获得资金持续关注,但医疗器械集采扩围预期仍制约板块整体表现。
政策环境的变化对市场情绪产生微妙影响。货币政策的稳健基调与财政政策的积极发力形成组合,但市场对政策传导效率存在不同解读。产业政策方面,新能源补贴退坡节奏、数字经济监管框架、平台经济常态化监管等议题持续发酵,相关行业估值体系面临重构压力。资本市场改革持续深化,正规股票配资全面注册制推进与退市制度完善构成长期利好,但短期对市场供需平衡的影响仍需观察。
企业端动态显示,三季报预告呈现明显分化。上游资源类企业受大宗商品价格波动影响,业绩增速出现回落;中游制造业在成本压力缓解与需求复苏支撑下,利润率有所修复;下游消费类企业则因终端需求疲软,业绩改善幅度低于预期。这种分化格局加剧了资金对行业配置的再平衡需求,部分资金选择从估值高位板块向低估值蓝筹切换,但切换节奏因市场整体风险偏好下降而放缓。
技术面观察,主要指数均面临关键阻力位压制。上证指数在年线附近反复震荡,创业板指受制于60日均线压力,市场短期难以形成有效突破。量能持续萎缩导致波动率下降,MACD指标在零轴附近反复缠绕,显示多空双方均缺乏决断力。这种技术形态往往预示着变盘窗口临近,但方向选择需要基本面或政策面的重大催化。
市场情绪的谨慎还体现在衍生品市场的变化上。近期股指期货持仓量有所下降,期权市场认沽认购比维持在相对高位,显示投资者对冲需求增加。融资余额在高位震荡后出现小幅回落,融券余额则因做空成本上升而保持低位。这些指标共同反映出,在缺乏明确方向指引的背景下,杠杆资金选择暂时离场观望。
展望后市,缩量整理格局的打破需要新的催化因素。宏观经济数据的验证、政策力度的加码、企业盈利的改善都可能成为突破口。在此之前,市场或将维持结构性行情特征,资金将继续在成长与价值、高景气与低估值之间寻找平衡。对于投资者而言十大线上实盘配资,把握行业轮动节奏、控制组合波动率、关注业绩确定性强的标的,可能是应对当前市场的较优策略。市场永远在不确定性中寻找确定性,而缩量时刻往往孕育着新的机会。